Os golpes mais comuns
| Golpe | Como funciona |
|---|---|
| Conta clonada ou sequestrada | O golpista obtém o código de verificação e passa a pedir dinheiro aos contatos da vítima |
| Falso parente ("troquei de número") | Alguém se passa por familiar com número novo e pede transferência urgente |
| Falso comprovante | O golpista envia comprovante adulterado e pede a "devolução" de um Pix que nunca existiu |
| Falso anúncio ou intermediário | Venda inexistente ou golpista que se coloca entre comprador e vendedor reais |
| Falsa central do banco | Contato em nome do banco pede senha, código ou transferência para "conta segura" |
| Link malicioso (phishing) | Mensagem com promoção, entrega ou cobrança leva a página falsa que captura dados e senhas |
O ponto comum é a urgência: o golpista pressiona para que a transferência seja feita antes que a vítima confirme a história. Reconhecer o padrão ajuda tanto a evitar o golpe quanto a descrevê-lo corretamente no boletim de ocorrência e no pedido ao banco.
As primeiras horas
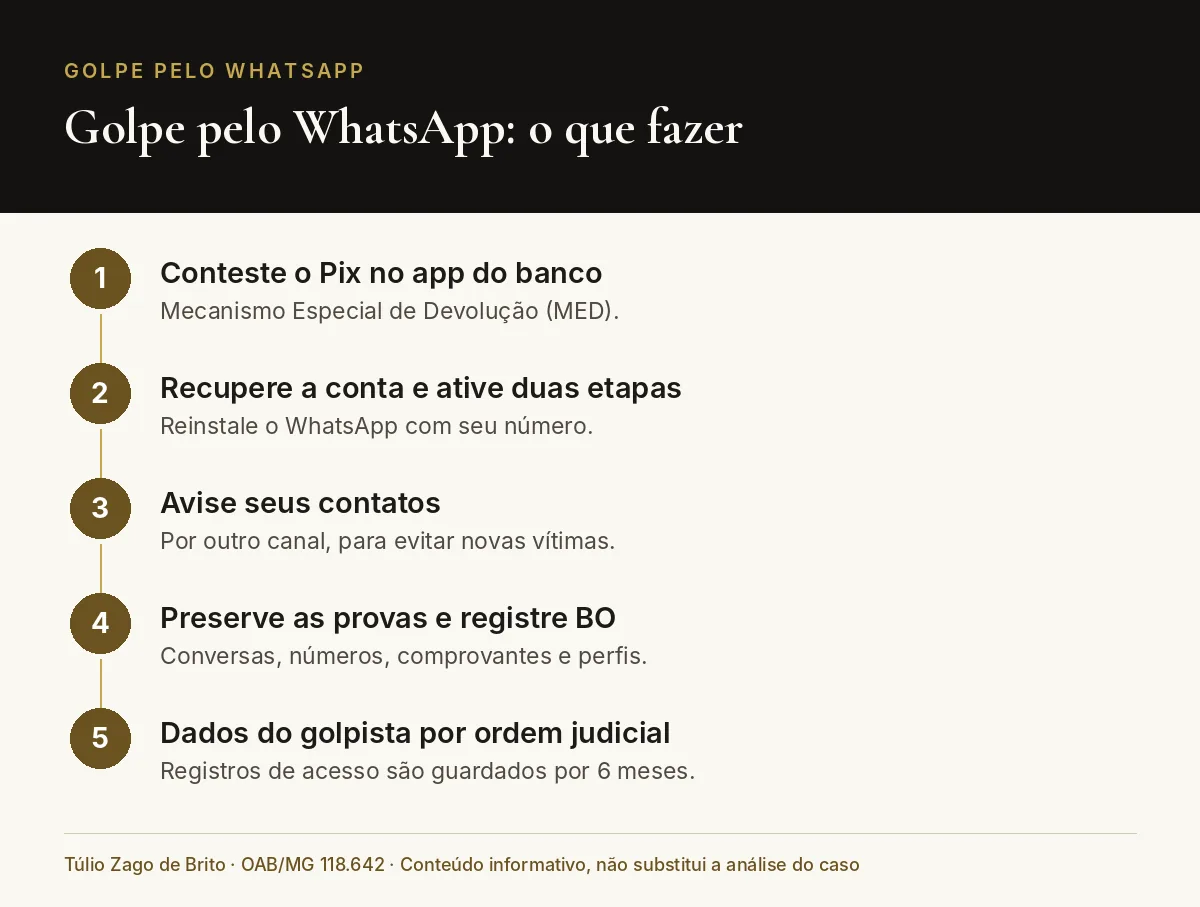
- Peça a devolução pelo MED no aplicativo do banco e anote o protocolo.
- Recupere a conta do WhatsApp reinstalando o aplicativo com seu número e ative a confirmação em duas etapas.
- Avise seus contatos por outro canal para que ninguém mais transfira.
- Salve conversas, números, comprovantes e perfis antes que sejam apagados.
- Registre boletim de ocorrência, de preferência na Delegacia Virtual da Polícia Civil de MG.
Provas que valem na Justiça
| Prova | Como preservar |
|---|---|
| Conversas e perfis | Prints mostrando número, nome, foto e data; exportação da conversa pelo próprio aplicativo |
| Comprovantes e extratos | PDF do comprovante do Pix com identificador da transação e extrato do período |
| Links e páginas falsas | Endereço completo, data e captura da tela antes que a página saia do ar |
| Protocolos | Números de atendimento do banco, do aplicativo e do boletim de ocorrência |
Prints são aceitos, mas podem ser impugnados. Para conteúdo que pode ser apagado ou em casos de valor alto, a ata notarial, feita em cartório de notas, registra com fé pública o que aparece na tela (CPC, art. 384).
Como identificar o golpista
Os aplicativos guardam registros de acesso por seis meses (Marco Civil da Internet, art. 15), e o juiz pode determinar o fornecimento desses dados para identificar o responsável (art. 22). Somados aos dados da conta bancária que recebeu o dinheiro, esses registros permitem chegar a quem praticou ou facilitou o golpe. Como o prazo de guarda é curto, a medida judicial deve ser pedida logo.
Medidas judiciais urgentes
- Tutela de urgência: pedido ao juiz para bloquear valores ou obter dados antes que desapareçam, quando há probabilidade do direito e perigo na demora (CPC, art. 300).
- Bloqueio de valores: deferida a medida, o juiz pode determinar o bloqueio nas contas do recebedor pelo sistema eletrônico do Judiciário com os bancos.
- Quebra de sigilo: ordem para que o banco e o aplicativo informem titularidade, cadastro e registros de acesso.
- Indenização: ação para devolução do valor e reparação de danos materiais e, conforme o caso, morais.
O que mais pesa para recuperar o dinheiro é a rapidez: contestação no MED nas primeiras horas, boletim registrado e pedido judicial enquanto ainda há saldo e registros guardados. A identificação do recebedor e eventual falha do banco também influenciam. Não há como garantir a recuperação, mas a demora reduz muito as possibilidades.
Quem responde
O golpista e o titular da conta que recebeu o dinheiro respondem pela devolução e pelos danos (Código Civil, arts. 186, 884 e 927). O banco responde quando há falha de segurança, como transação fora do perfil sem bloqueio ou conta aberta com documentos falsos (Súmula 479 do STJ; CDC, art. 14). Quando a vítima transfere por vontade própria, sem nenhuma falha do banco, os tribunais tendem a afastar a responsabilidade da instituição, e a cobrança se volta ao golpista e ao recebedor. No aplicativo de mensagens, a conta usada no golpe deve ser denunciada pelo próprio app, o que ajuda a derrubá-la e preserva o registro. No plano penal, a conduta pode configurar fraude eletrônica (Código Penal, art. 171, § 2º-A) e invasão de dispositivo informático (art. 154-A), com penas aumentadas pela Lei 14.155/2021.
Prevenção que funciona
Confirmação em duas etapas, desconfiança de pedidos urgentes de dinheiro e confirmação por ligação de voz para o número antigo do familiar evitam a maior parte dos golpes. Bancos não pedem senha nem transferência para conta segura. Na dúvida, desligue e ligue você para o número oficial.
Perguntas frequentes
Base legal citada
- Marco Civil da Internet (Lei 12.965/2014), arts. 15 e 22
- Código de Processo Civil, arts. 300 e 384
- Código de Defesa do Consumidor, art. 14
- Código Civil, arts. 186, 884 e 927
- Código Penal, arts. 154-A e 171, § 2º-A
- Lei 14.155/2021
- Lei Geral de Proteção de Dados (Lei 13.709/2018)
Jurisprudência citada: STJ, Súmula 479.
Outros temas da área estão reunidos na página de Direito Digital e golpes virtuais.
Atendimento
Para tratar de um caso concreto, o contato pode ser feito pelo WhatsApp ou pelos canais da página de contato. Atendimento presencial no Centro de Uberlândia/MG e online.
Conteúdo informativo, elaborado conforme o Provimento 205/2021 do Conselho Federal da OAB. Não substitui a análise individual do caso. Informações conferidas na data de atualização indicada acima.