As situações mais comuns
| Situação | O que diz a lei ou o STJ | O que se pode pedir |
|---|---|---|
| Dívida inexistente ou contrato feito por fraude com seus dados | Fornecedor responde pelo defeito do serviço (CDC, art. 14); bancos respondem por fraudes de terceiros (Súmula 479) | Declaração de inexistência da dívida, retirada e dano moral |
| Dívida paga e nome não retirado | O credor deve pedir a exclusão em até 5 dias úteis após o pagamento (Súmula 548) | Retirada e, conforme o caso, dano moral |
| Inscrição sem aviso prévio | O órgão mantenedor do cadastro deve notificar antes (Súmula 359); a carta dispensa aviso de recebimento (Súmula 404) | Cancelamento e, conforme o caso, indenização |
| Registro com mais de 5 anos | Não pode permanecer (CDC, art. 43, § 1º; Súmula 323) | Exclusão do registro |
| Dívida prescrita | Não pode constar do cadastro (CDC, art. 43, § 5º) | Exclusão do registro |
Dano moral presumido, com uma exceção importante
Para o STJ, a negativação indevida gera dano moral presumido: não é preciso provar constrangimento, porque o abalo ao crédito decorre do próprio registro. O valor é fixado pelo juiz conforme as circunstâncias, como o tempo de permanência do registro e a conduta do credor. A Súmula 385 afasta a indenização quando já havia outra inscrição legítima, mas preserva o direito ao cancelamento. Por isso, antes de qualquer pedido, é preciso conhecer todo o histórico do CPF.
Como descobrir o que está no seu nome
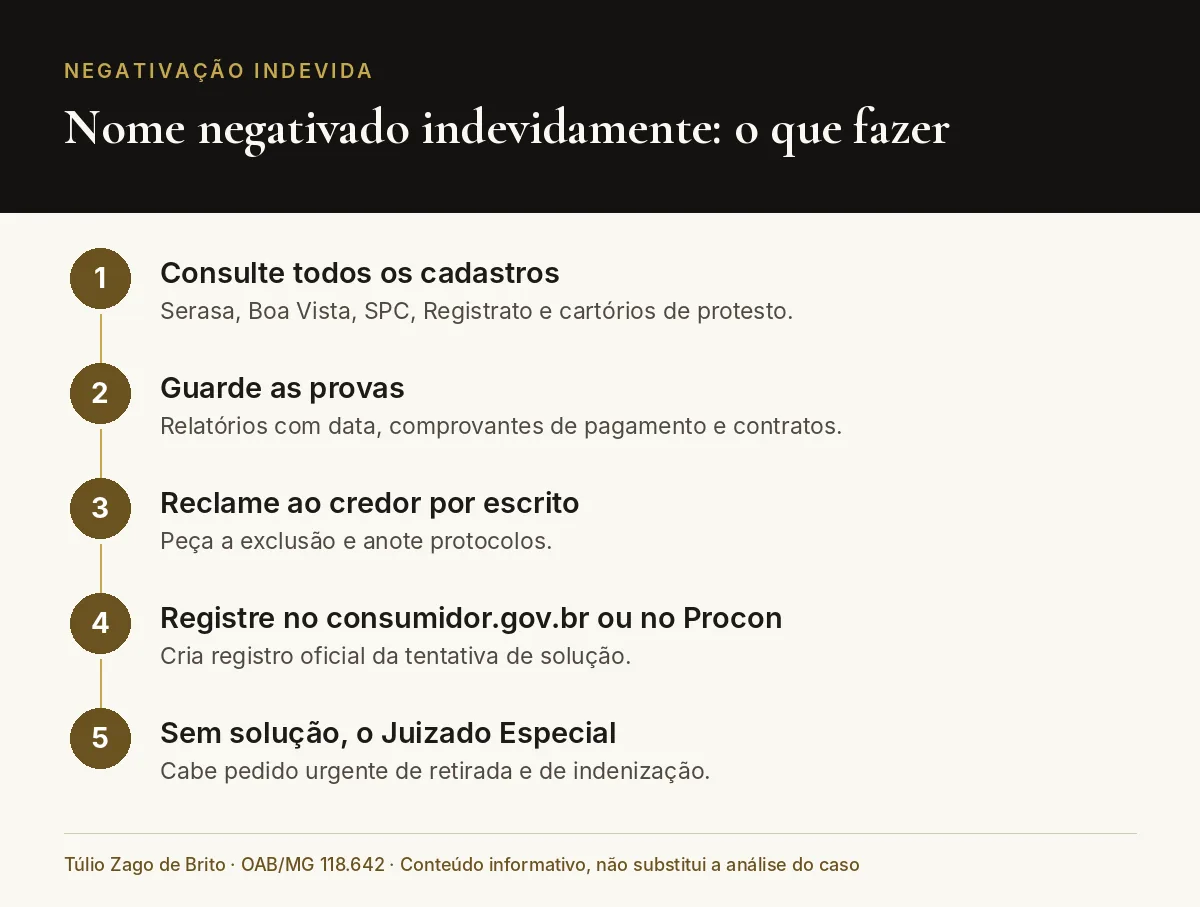
- Consulte os birôs de crédito (Serasa, Boa Vista e SPC) e guarde a tela ou o relatório com data.
- Consulte o Registrato, do Banco Central, para ver empréstimos e contas abertos no seu CPF.
- Verifique se há protesto em cartório, que tem regras próprias de cancelamento (Lei 9.492/1997).
Quando a negativação vem de fraude com seus dados
É comum descobrir a negativação de um contrato que nunca foi assinado: conta de telefone, cartão ou empréstimo feito por terceiro com documentos da vítima. Nesses casos, o caminho é registrar boletim de ocorrência, consultar o Registrato para ver se há outros contratos em seu nome e pedir à empresa, por escrito, o cancelamento e a cópia do contrato. Na Justiça, pede-se a declaração de inexistência da dívida, a retirada do nome e a indenização. A empresa que contratou com o fraudador responde, porque o risco da atividade é dela (CDC, art. 14; Súmula 479 do STJ, para os bancos).
Notificação antes da ação
Uma notificação extrajudicial ao credor, com prazo para retirada do registro, costuma resolver casos simples e serve de prova de que a empresa foi avisada. Se a resposta não vier ou for negativa, a ação pode trazer pedido de liminar para retirada imediata. Há prazo para pedir a indenização, por isso não convém deixar a situação se arrastar.
Juizado Especial: com ou sem advogado
A maioria desses casos cabe no Juizado Especial Cível, para causas de até 40 salários mínimos; até 20 salários mínimos, a parte pode ir sem advogado (Lei 9.099/1995, arts. 3º e 9º). É possível pedir decisão urgente para retirar o nome do cadastro logo no início.
Perguntas frequentes
Base legal citada
- Código de Defesa do Consumidor, arts. 14 e 43
- Código Civil, arts. 186 e 927
- Lei 9.099/1995 (Juizados Especiais), arts. 3º e 9º
- Lei 9.492/1997 (protesto de títulos)
Jurisprudência citada: STJ, Súmulas 323, 359, 385, 404, 479 e 548.
Outros temas da área estão reunidos na página de Direito do Consumidor.
Atendimento
Para tratar de um caso concreto, o contato pode ser feito pelo WhatsApp ou pelos canais da página de contato. Atendimento presencial no Centro de Uberlândia/MG e online.
Conteúdo informativo, elaborado conforme o Provimento 205/2021 do Conselho Federal da OAB. Não substitui a análise individual do caso. Informações conferidas na data de atualização indicada acima.