Prazos de prescrição mais comuns
| Tipo de dívida | Prazo | Base |
|---|---|---|
| Cartão de crédito, empréstimo, financiamento, carnê, contrato escrito | 5 anos | Código Civil, art. 206, § 5º, I |
| Cotas de condomínio | 5 anos | STJ, Tema 949 |
| Aluguéis | 3 anos | Código Civil, art. 206, § 3º, I |
| Cheque sem força executiva (ação monitória) | 5 anos da emissão | STJ, Súmula 503 |
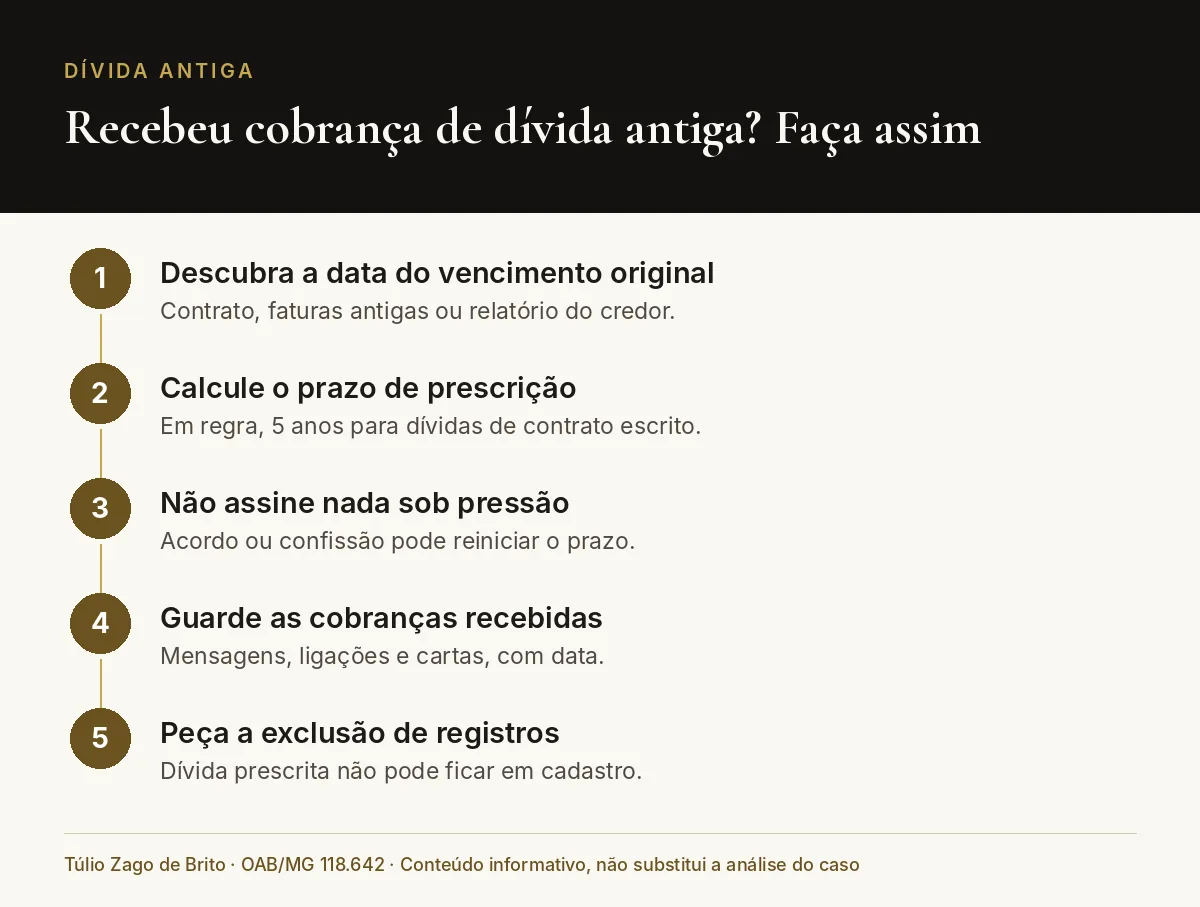
O prazo conta, em regra, do vencimento de cada parcela. Ele é interrompido uma única vez por atos como protesto, citação em processo ou reconhecimento da dívida pelo devedor (Código Civil, art. 202). Assinar uma confissão de dívida ou um acordo pode reiniciar a contagem.
O que o STJ decidiu sobre a cobrança
Em 2023, a 3ª Turma do STJ entendeu que a prescrição atinge a pretensão de cobrar como um todo, e não apenas a via judicial: o credor não pode insistir em ligações, mensagens ou notificações para receber dívida prescrita (REsp 2.088.100/SP). Há decisões divergentes em tribunais estaduais, e o STJ afetou a questão ao rito dos repetitivos (Tema 1.264). Até a definição, a cobrança insistente de dívida prescrita pode ser questionada, inclusive como prática abusiva (CDC, art. 42).
Cadastro de inadimplentes e plataformas de acordo
A dívida prescrita não pode constar de cadastros de proteção ao crédito, e nenhum registro pode durar mais de 5 anos (CDC, art. 43, §§ 1º e 5º; Súmula 323 do STJ). Plataformas de renegociação às vezes exibem dívidas antigas como ofertas de acordo. Antes de pagar ou assinar, vale conferir a data de vencimento original, porque um acordo pode ser lido como reconhecimento da dívida.
E se eu pagar uma dívida prescrita?
O pagamento é válido e não pode ser pedido de volta (Código Civil, art. 882). A prescrição extingue o direito de exigir, mas não torna o pagamento indevido. Por isso, a decisão de pagar deve ser consciente, e não fruto de pressão.
Perguntas frequentes
Base legal citada
Jurisprudência citada: STJ, REsp 2.088.100/SP, 3ª Turma, 2023; STJ, Tema 1.264 (repetitivo, pendente); STJ, Tema 949; STJ, Súmulas 323 e 503.
Outros temas da área estão reunidos na página de Direito do Consumidor.
Atendimento
Para tratar de um caso concreto, o contato pode ser feito pelo WhatsApp ou pelos canais da página de contato. Atendimento presencial no Centro de Uberlândia/MG e online.
Conteúdo informativo, elaborado conforme o Provimento 205/2021 do Conselho Federal da OAB. Não substitui a análise individual do caso. Informações conferidas na data de atualização indicada acima.