As provas e como obtê-las
| Prova | Onde conseguir | Cuidado |
|---|---|---|
| Comprovante do Pix com identificador da transação | Aplicativo do banco | Salve em PDF; o identificador permite rastrear a operação |
| Conversas, anúncios e perfis do golpista | WhatsApp, redes sociais, sites | Capture número, nome, data e link; não apague a conversa |
| Protocolo da contestação no MED | Aplicativo ou atendimento do banco | Guarde número e data |
| Boletim de ocorrência | Delegacia Virtual da Polícia Civil de MG ou delegacia | Descreva a sequência dos fatos e anexe o comprovante |
| Extratos e histórico de transações | Banco | Mostra se a operação fugia do seu padrão de uso |
Prints são aceitos como prova, mas podem ser contestados. Quando o conteúdo puder ser apagado ou o valor for alto, a ata notarial, lavrada em cartório de notas, dá fé pública ao que está na tela (CPC, art. 384).
O MED: como funciona hoje
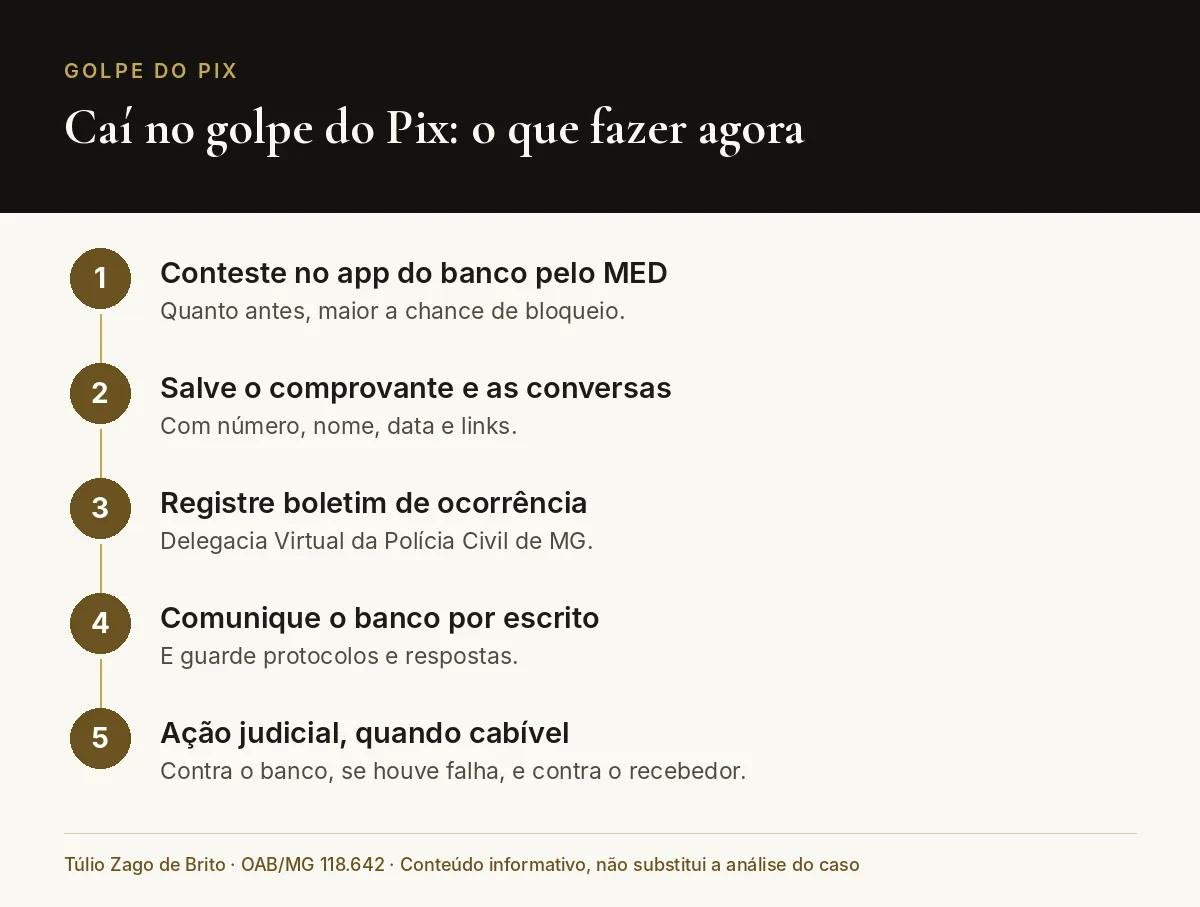
O Mecanismo Especial de Devolução, do Banco Central, permite bloquear e devolver valores de Pix enviados em golpes. Desde outubro de 2025, a contestação pode ser feita diretamente no aplicativo, e desde fevereiro de 2026 a versão chamada MED 2.0 permite rastrear o dinheiro também nas contas para onde o golpista o repassou. O pedido deve ser feito em até 80 dias da transação, e os prazos de análise entre os bancos são curtos. A devolução depende de haver saldo nas contas atingidas.
Quando o banco responde
Os bancos respondem objetivamente por danos causados por fraudes de terceiros em operações bancárias (Súmula 479 do STJ; CDC, art. 14). A responsabilidade costuma ser reconhecida quando há falha de segurança: transação muito fora do perfil do cliente sem bloqueio, conta recebedora aberta com documentos falsos, demora em agir após a comunicação do golpe. Quando a vítima transfere voluntariamente, sem nenhuma falha do banco, os tribunais tendem a afastar a responsabilidade da instituição. A análise é sempre do caso concreto.
O golpista e o titular da conta
O titular da conta que recebeu o dinheiro pode ser cobrado judicialmente pela devolução, mesmo quando alega ter apenas emprestado a conta (Código Civil, arts. 186, 884 e 927). No plano penal, a fraude eletrônica tem pena de 4 a 8 anos de reclusão (Código Penal, art. 171, § 2º-A, incluído pela Lei 14.155/2021).
Perguntas frequentes
Base legal citada
- Código de Defesa do Consumidor, art. 14
- Código Civil, arts. 186, 884 e 927
- Código de Processo Civil, art. 384 (ata notarial)
- Código Penal, art. 171, § 2º-A
- Lei 14.155/2021 (fraude eletrônica)
- Regulamento do Pix e do MED (Banco Central do Brasil, Resolução BCB 1/2020 e alterações)
Jurisprudência citada: STJ, Súmula 479.
Outros temas da área estão reunidos na página de Direito Digital e golpes virtuais.
Atendimento
Para tratar de um caso concreto, o contato pode ser feito pelo WhatsApp ou pelos canais da página de contato. Atendimento presencial no Centro de Uberlândia/MG e online.
Conteúdo informativo, elaborado conforme o Provimento 205/2021 do Conselho Federal da OAB. Não substitui a análise individual do caso. Informações conferidas na data de atualização indicada acima.